keringanan-sanksi-pajak-100-persen
Pendahuluan
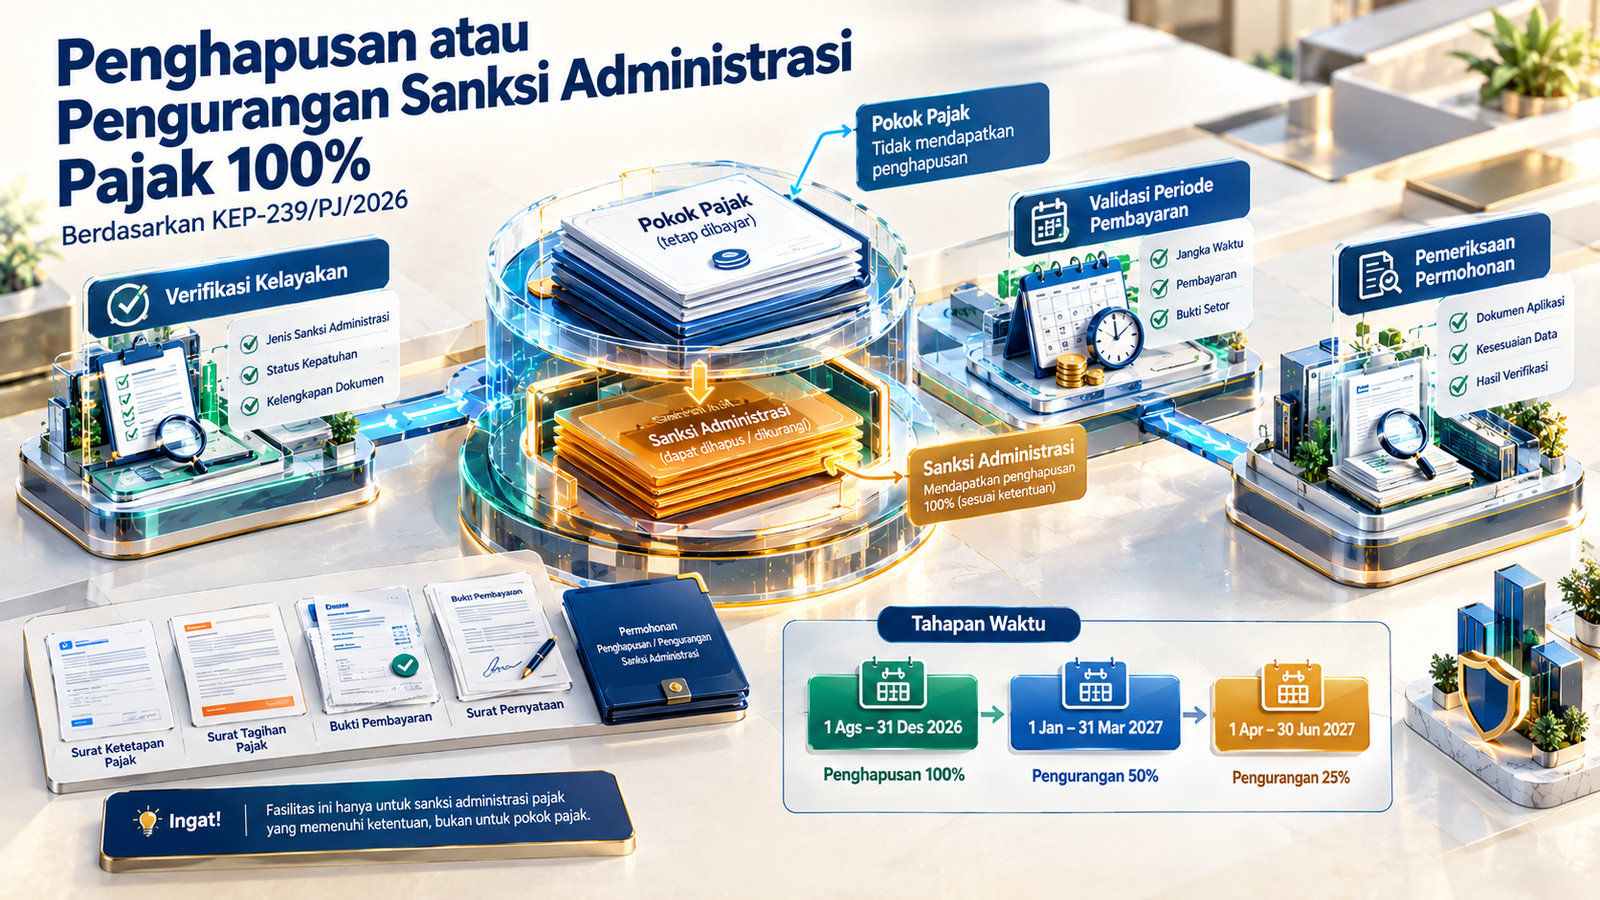
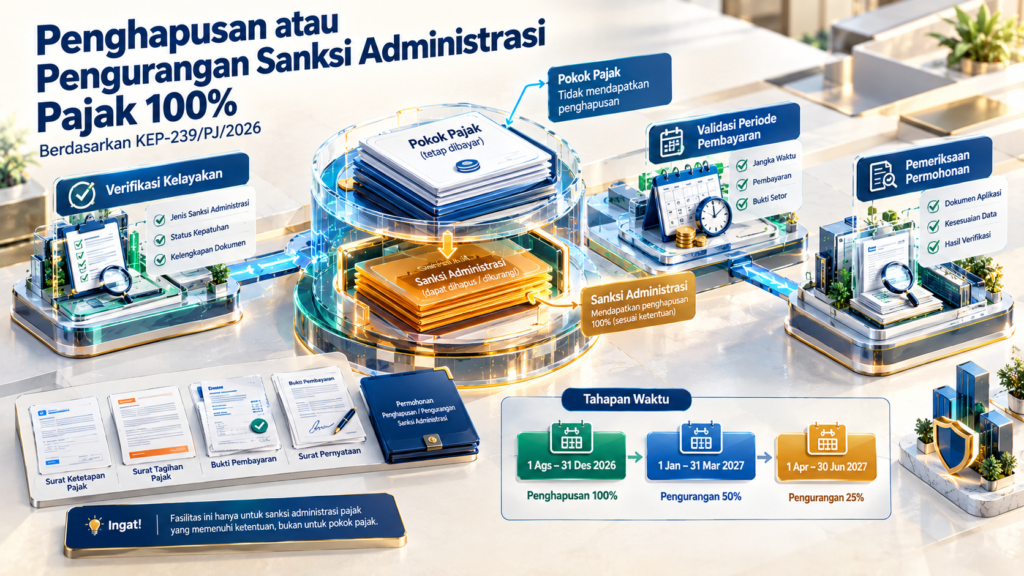
Keringanan sanksi pajak 100% dalam kebijakan ini berarti pengurangan atau penghapusan seluruh sanksi administratif yang memenuhi kriteria. Fasilitas tersebut berbeda dari penghapusan pokok pajak. Wajib Pajak tetap harus menyelesaikan pokok pajak atau utang pajak sesuai persyaratan yang berlaku untuk kategori masing-masing.
Kebijakan ini didasarkan pada PMK Nomor 71 Tahun 2026, yang mengubah PMK Nomor 118 Tahun 2024, dan ditindaklanjuti melalui KEP-239/PJ/2026 yang berlaku sejak 8 Oktober 2026. Jenis sanksi yang dicakup meliputi denda keterlambatan SPT, bunga keterlambatan pembayaran, sanksi dalam surat ketetapan pajak, serta sanksi tertentu terkait Pajak Bumi dan Bangunan (PBB).
Siapa yang Berhak Mendapatkan Keringanan Sanksi Pajak 100%?
Hak memperoleh fasilitas ditentukan oleh jenis sanksi dan pemenuhan persyaratan. Beberapa kelompok Wajib Pajak yang dapat memenuhi kriteria antara lain:
1. Wajib Pajak yang terlambat menyampaikan SPT
Wajib Pajak orang pribadi atau badan yang menyampaikan SPT Tahunan untuk Tahun Pajak 2025 dan sebelumnya, atau SPT Masa sampai dengan Masa Pajak September 2026, dapat memenuhi kriteria apabila SPT berstatus kurang bayar dan disampaikan dalam periode yang ditetapkan. Penghapusan sanksi bergantung pada periode pelaporan dan ketentuan yang berlaku.
2. Wajib Pajak yang membetulkan SPT secara sukarela
Wajib Pajak yang melakukan pembetulan SPT atas kemauan sendiri dan menyebabkan status kurang bayar juga dapat memenuhi kriteria. Pembetulan serta pembayaran atau penyetoran pajak harus dilakukan dalam periode yang ditentukan kebijakan.
3. Wajib Pajak dengan keterlambatan pembayaran atau penyetoran
Sanksi bunga atas keterlambatan pembayaran atau penyetoran pajak tertentu dapat masuk dalam cakupan kebijakan. Untuk kategori ini, Wajib Pajak harus memastikan bahwa SPT atau kewajiban pajaknya termasuk periode yang dicakup dan pembayaran dilakukan sesuai tenggat.
4. Wajib Pajak yang memiliki sanksi dalam surat ketetapan pajak atau STP
Sanksi administratif dalam Surat Ketetapan Pajak (SKP), Surat Ketetapan Pajak PBB, atau Surat Tagihan Pajak (STP) dapat memenuhi kriteria apabila jenis surat, tanggal penerbitan, serta pelunasan pokok pajak atau utang pajaknya sesuai dengan ketentuan KEP-239/PJ/2026.
5. Wajib Pajak dengan sanksi terkait PBB
Kebijakan juga mencakup sanksi administratif PBB tertentu. Namun, pengurangan 100% tetap bergantung pada jenis sanksi, status keberatan, tanggal surat, dan waktu pelunasan.
Baca Juga: Ketentuan Lapor Pajak Online Terbaru untuk Wajib Pajak
Periode Pengurangan dan Penghapusan Sanksi
Besaran pengurangan tidak selalu 100% sepanjang masa program. Untuk sejumlah kategori, periode 8 Oktober–31 Desember 2026 memberikan pengurangan atau penghapusan 100%. Pada 1 Januari–31 Maret 2027, beberapa kategori memperoleh pengurangan 50%, lalu pada 1 April–30 Juni 2027 pengurangannya menjadi 25%.
Namun, skema tersebut tidak seragam untuk semua jenis sanksi. Pada sanksi hasil pemeriksaan tertentu, misalnya, pengurangan 100% mensyaratkan pelunasan pokok pajak dalam periode atau tenggat yang ditentukan. Untuk kategori lain, terdapat ketentuan khusus berdasarkan tanggal terbitnya STP atau pelunasan pokok pajak. Karena itu, Wajib Pajak sebaiknya merujuk tabel kategori resmi DJP sebelum menentukan kelayakan.
Cara Memanfaatkan Fasilitas Keringanan
Wajib Pajak dapat melakukan langkah berikut sebelum mengajukan permohonan:
- Identifikasi jenis sanksi dan dokumen yang menjadi dasar pengenaan, seperti SKP atau STP.
- Periksa apakah sanksi termasuk kategori yang dicakup KEP-239/PJ/2026.
- Pastikan pembayaran pokok pajak atau utang pajak memenuhi syarat dan tenggat untuk kategori tersebut.
- Siapkan dokumen serta surat pernyataan yang diwajibkan.
- Ajukan permohonan kepada DJP paling lambat 1 Oktober 2028, dengan tetap memperhatikan tenggat pelaporan atau pembayaran khusus yang berlaku.
- Kebijakan ini juga mensyaratkan Wajib Pajak tidak mengajukan gugatan dan/atau upaya hukum lainnya, dengan melampirkan surat pernyataan sesuai ketentuan. Untuk Wajib Pajak yang sedang dalam proses keberatan, DJP menjelaskan bahwa keberatan perlu dicabut sesuai ketentuan agar dapat mengikuti program. Persyaratan formal dan substantif lainnya dalam PMK Nomor 118 Tahun 2024 sebagaimana diubah dengan PMK Nomor 71 Tahun 2026 tetap harus dipenuhi.
Contoh Perhitungan Keringanan Sanksi 100%
Misalnya, suatu perusahaan memiliki pokok pajak yang masih harus dibayar sebesar Rp50.000.000 dan sanksi administratif sebesar Rp10.000.000. Jika perusahaan memenuhi seluruh persyaratan kategori yang memberikan penghapusan sanksi 100%, maka sanksi Rp10.000.000 dapat dihapus, sedangkan pokok pajak Rp50.000.000 tetap harus dilunasi.
Contoh tersebut hanya ilustrasi. Besaran fasilitas yang diterima bergantung pada jenis sanksi, periode pembayaran, tanggal penerbitan surat, serta persyaratan khusus yang berlaku. Penghapusan sanksi tidak boleh dianggap sebagai penghapusan pokok pajak.
Pihak yang Berkaitan
Wajib Pajak orang pribadi maupun badan dapat menjadi pihak yang memanfaatkan kebijakan sepanjang memenuhi kriteria. DJP berwenang memproses permohonan sesuai ketentuan, sedangkan konsultan pajak dapat membantu menelaah jenis sanksi, memeriksa dokumen, dan memastikan persyaratan dipenuhi.
Risiko Jika Persyaratan Tidak Dipenuhi
Wajib Pajak yang salah menentukan kategori atau melewatkan tenggat dapat kehilangan kesempatan memperoleh pengurangan maksimal. Permohonan juga tidak otomatis disetujui hanya karena diajukan selama periode program.
Karena itu, penting untuk membedakan batas waktu pemenuhan kewajiban pajak, periode yang menentukan persentase pengurangan, dan tenggat penyampaian permohonan. Ketiganya dapat berbeda menurut kategori sanksi.
Regulasi yang Berkaitan
Kebijakan ini berkaitan dengan Pasal 36 ayat (1) huruf a UU Ketentuan Umum dan Tata Cara Perpajakan (UU KUP), PMK Nomor 118 Tahun 2024 sebagaimana diubah dengan PMK Nomor 71 Tahun 2026, serta KEP-239/PJ/2026. Untuk sanksi PBB, ketentuan terkait dalam Undang-Undang Pajak Bumi dan Bangunan juga perlu diperhatikan
Kesimpulan
Syarat keringanan sanksi pajak 100% bergantung pada jenis sanksi, periode pelaporan atau pembayaran, status pelunasan pokok pajak, dan pemenuhan persyaratan administrasi. KEP-239/PJ/2026 menyediakan fasilitas bagi kategori tertentu, tetapi tidak menghapus seluruh sanksi pajak secara otomatis untuk semua Wajib Pajak.
Sebelum mengajukan permohonan, Wajib Pajak perlu memeriksa ketentuan resmi DJP, menyiapkan dokumen yang dipersyaratkan, dan memastikan tenggat setiap tahapan tidak terlewat.
FAQ
1. Apakah semua Wajib Pajak berhak mendapatkan keringanan 100%?
Tidak. Wajib Pajak harus memiliki sanksi yang termasuk cakupan kebijakan dan memenuhi persyaratan sesuai kategori.
2. Apakah pokok pajak ikut dihapus?
Tidak. Fasilitas ini menyasar sanksi administratif, bukan otomatis menghapus pokok pajak atau utang pajak.
3. Sampai kapan pengurangan 100% berlaku?
Untuk sejumlah kategori, periode pengurangan 100% berlangsung pada 8 Oktober–31 Desember 2026. Kategori tertentu memiliki syarat waktu khusus sehingga perlu diperiksa pada panduan DJP.
4. Apakah Wajib Pajak harus mengajukan permohonan?
Ya. Fasilitas tidak diberikan secara otomatis. Permohonan harus memenuhi ketentuan dan diajukan paling lambat 1 Oktober 2028, dengan tetap mengikuti tenggat khusus masing-masing kategori.
5. Apakah gugatan atau upaya hukum lain memengaruhi kelayakan?
Ya. KEP-239/PJ/2026 menetapkan persyaratan terkait tidak diajukannya gugatan atau upaya hukum lainnya. Wajib Pajak yang sedang mengajukan keberatan perlu memperhatikan ketentuan pencabutan yang berlaku.